나는 청년내일저축계좌일까, 청년미래적금일까?
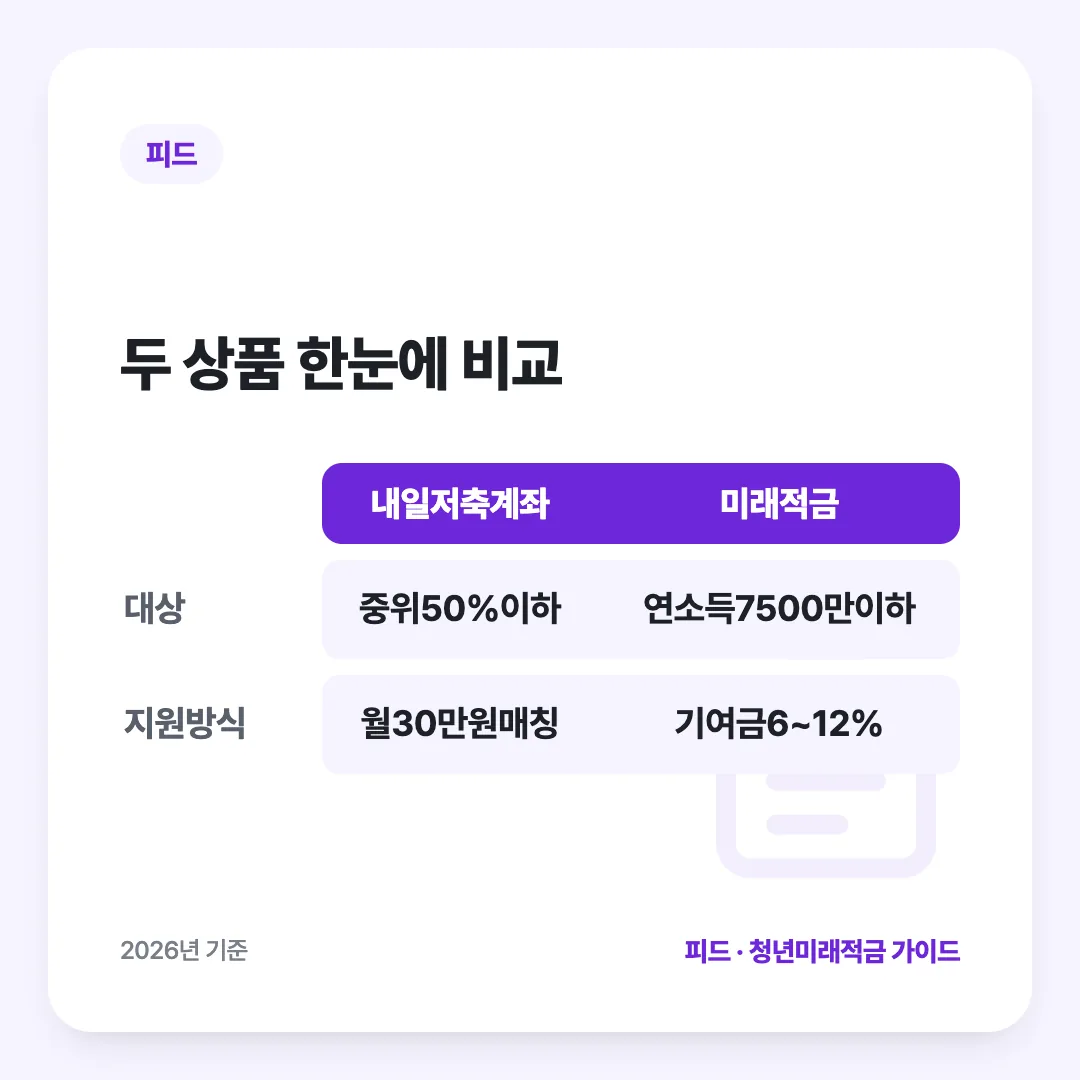
결론부터 말하면 청년내일저축계좌와 청년미래적금은 이름만 비슷할 뿐 돕는 대상이 전혀 다른 상품입니다. 청년내일저축계좌는 기준 중위소득 50% 이하인 생계·의료급여 수급자나 차상위 이하 청년을 위한 상품이고, 청년미래적금은 연소득 7,500만원 이하인 만 19~34세 근로·사업 청년을 위한 상품입니다. 내 소득과 가구 형편을 기준으로 어느 쪽에 해당하는지 먼저 따져보는 것이 순서입니다.
청년내일저축계좌 — 중위소득 50% 이하 청년을 위한 상품
청년내일저축계좌는 만 15~39세이면서 기준 중위소득 50% 이하인 가구의 청년을 대상으로 합니다. 2026년 기준 1인가구 중위소득 50%는 월 1,282,119원입니다. 본인이 월 10만원 이상 저축하면 정부가 월 30만원을 추가로 적립해 주는 구조로, 3년(36개월)을 다 채우면 정부지원금만 최대 1,080만원에 이릅니다. 2026년부터는 신규 모집 대상이 이 기준 중위소득 50% 이하 구간으로 좁혀졌고, 그보다 소득이 높은 구간(중위소득 50~100%)은 신규가 중단된 상태입니다.
청년미래적금 — 연소득 7,500만원 이하 근로청년을 위한 상품
청년미래적금은 만 19~34세이면서 연소득이 7,500만원 이하인 청년이면 신청할 수 있습니다. 월 최대 50만원까지 자유적립식으로 넣을 수 있고 만기는 3년이며, 정부가 기여금으로 납입액의 6%(일반형) 또는 12%(우대형)를 더해줍니다. 청년내일저축계좌와 달리 가구의 중위소득이 아니라 본인의 연소득을 기준으로 삼기 때문에, 평범하게 직장을 다니는 청년 대부분이 대상에 들어갑니다.
소득 구간으로 보면 이렇게 나뉜다
두 상품을 가르는 가장 쉬운 기준은 소득입니다. 생계급여나 의료급여를 받고 있거나 차상위 이하로 형편이 어려운 가구의 청년이라면 청년내일저축계좌가 맞는 선택이고, 월급을 받으며 일하고 있고 연소득이 7,500만원을 넘지 않는 일반 청년이라면 청년미래적금이 맞습니다. 두 상품 모두 3년 만기 구조이지만 정부가 얹어주는 방식은 전혀 다릅니다. 청년내일저축계좌는 본인 저축액에 비해 훨씬 큰 비율(월 10만원 저축에 월 30만원)로 지원하는 반면, 청년미래적금은 본인이 넣는 금액의 6~12%를 기여금으로 더해주는 구조입니다.
중복 가입은 안 된다 — 한 가구에 한 상품
두 상품은 성격이 다르다고 해서 동시에 가입할 수 있는 것은 아닙니다. 정부가 저소득 가구의 자산형성을 돕는 사업들은 대체로 중복 지원을 제한하는 방식으로 운영되기 때문에, 신청 전에 본인이나 가구원이 이미 비슷한 자산형성 지원사업에 들어 있는지부터 확인해야 합니다. 특히 몇 해 전부터 운영돼 온 청년도약계좌처럼 유사한 목적의 상품에 이미 가입해 있다면, 새로 청년미래적금이나 청년내일저축계좌에 중복으로 들어갈 수 있는지를 반드시 따로 확인해야 합니다.
헷갈린다면 이렇게 판단하자
본인이 생계급여나 의료급여를 받고 있지 않고, 어느 정도 소득이 있는 상태에서 일하고 있다면 청년미래적금 쪽을 먼저 살펴보는 것이 맞습니다. 반대로 기초생활수급이나 차상위 자격을 가지고 있다면 청년내일저축계좌가 훨씬 유리한 조건을 제공합니다. 본인이 어느 쪽에 해당하는지 애매하다면 복지로나 자산형성지원 콜센터(1522-3690)에서 중위소득 구간을 먼저 확인하는 것이 가장 정확합니다.
가입 전 소득 구간부터 먼저 확인하자
어느 상품이 나에게 맞는지 판단하는 첫 단계는 복잡한 조건표를 외우는 것이 아니라, 본인과 가구의 소득 구간을 먼저 확인하는 것입니다. 생계급여나 의료급여를 받고 있지 않더라도 가구 형편이 넉넉하지 않다면 기준 중위소득 50% 이하에 해당할 수 있고, 반대로 소득이 있다고 생각했던 청년도 가구원 수나 다른 소득 공제 항목에 따라 기준이 달라질 수 있습니다. 두 상품 모두 신청 전에 본인 가구의 중위소득 구간과 연소득을 먼저 계산해 보고, 애매한 경계에 있다면 신청 전에 복지로나 콜센터로 확인부터 받는 것이 시간을 아끼는 방법입니다.
정리
출처
· govgrant.kr — 청년내일저축계좌 신규모집 안내 — https://govgrant.kr/youth-tomorrow-savings-account-2026/
· 토스뱅크 — 청년내일저축계좌 안내 — https://www.tossbank.com/articles/youth-tomorrow-savings-account