청년미래적금, 직장 다니면서 부업 소득도 있으면 어떻게 합산하나요?
결론부터 말하면 직장 월급과 부업 소득을 따로따로 보지 않고 종합소득금액으로 합쳐서 판단합니다. 근로소득만 있을 때는 총급여 기준으로 보지만, 여기에 프리랜서나 사업소득이 더해지면 국세청에 신고하는 종합소득금액 전체를 기준으로 구간을 다시 매깁니다. 월급만 생각하고 "이 정도면 통과겠지"라고 넘겼다가 부업 소득까지 더해지면 구간이 바뀔 수 있습니다.
결론 — 근로소득과 사업소득은 종합소득으로 합쳐 본다
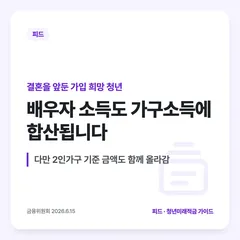
청년미래적금의 개인소득 기준은 직전 과세기간의 총급여액이나 종합소득금액을 기준으로 확인합니다. 월급 외에 프리랜서 활동이나 부업으로 사업소득이 생겼다면, 연말정산이나 5월 종합소득세 신고 때 이 두 소득이 하나의 종합소득금액으로 합산돼 신고되기 때문에 심사에서도 합쳐진 금액으로 보게 됩니다.
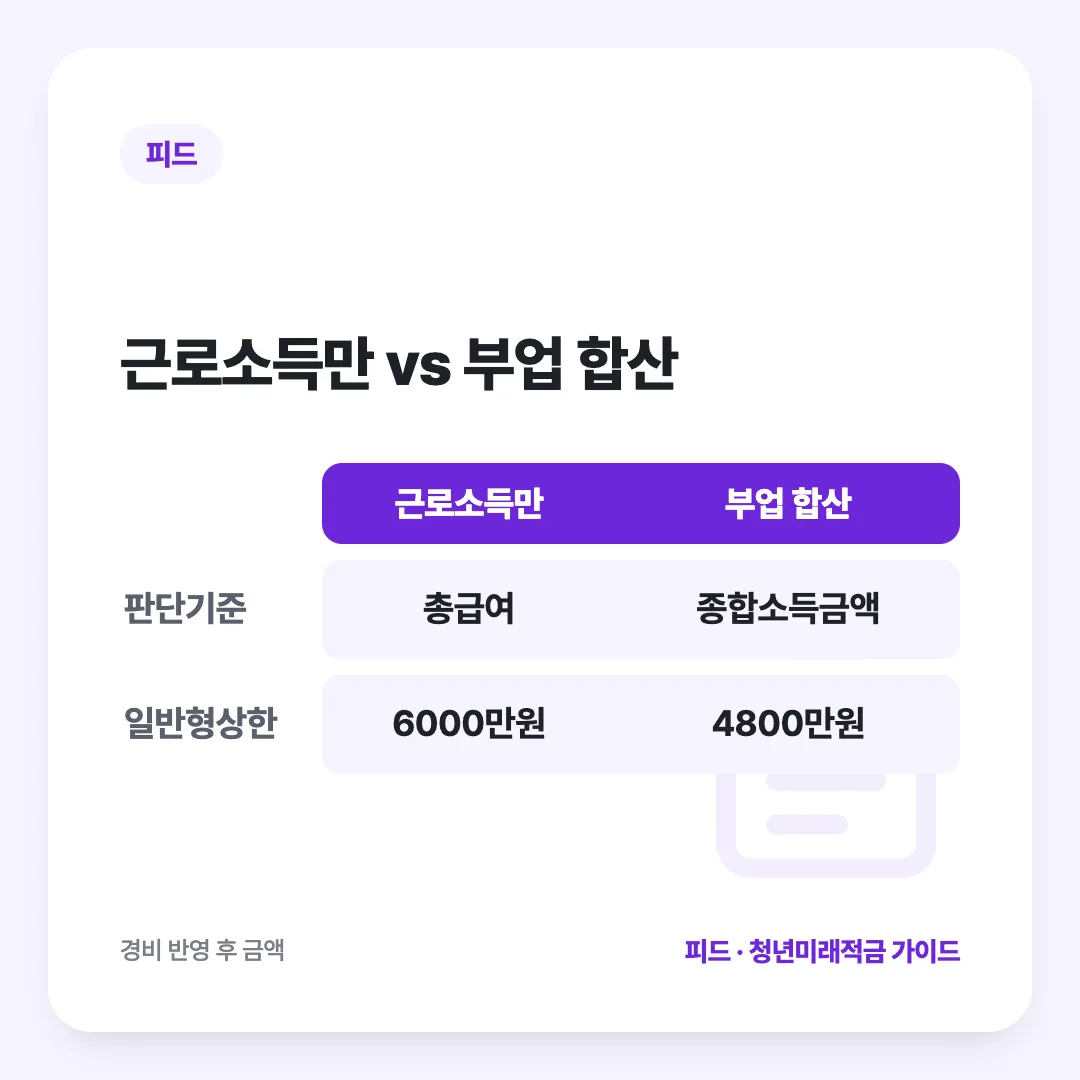
월급만 있을 때와 다른 점
근로소득만 있는 직장인은 연말정산 때 나오는 총급여로 간단히 구간을 확인할 수 있습니다. 일반형은 총급여 6,000만원 이하, 우대형은 3,600만원 이하가 기준입니다. 하지만 부업으로 사업소득이나 프리랜서 소득이 더해지면 이 총급여 기준이 아니라, 두 소득을 합친 종합소득금액 기준(일반형 4,800만원 이하, 우대형 2,600만원 이하)으로 다시 봐야 합니다. 총급여 구간으로는 일반형에 들었던 사람이 부업 소득을 더한 종합소득금액 구간에서는 전체 가입 상한(종합소득 6,300만원)을 넘어 탈락할 수도 있습니다.
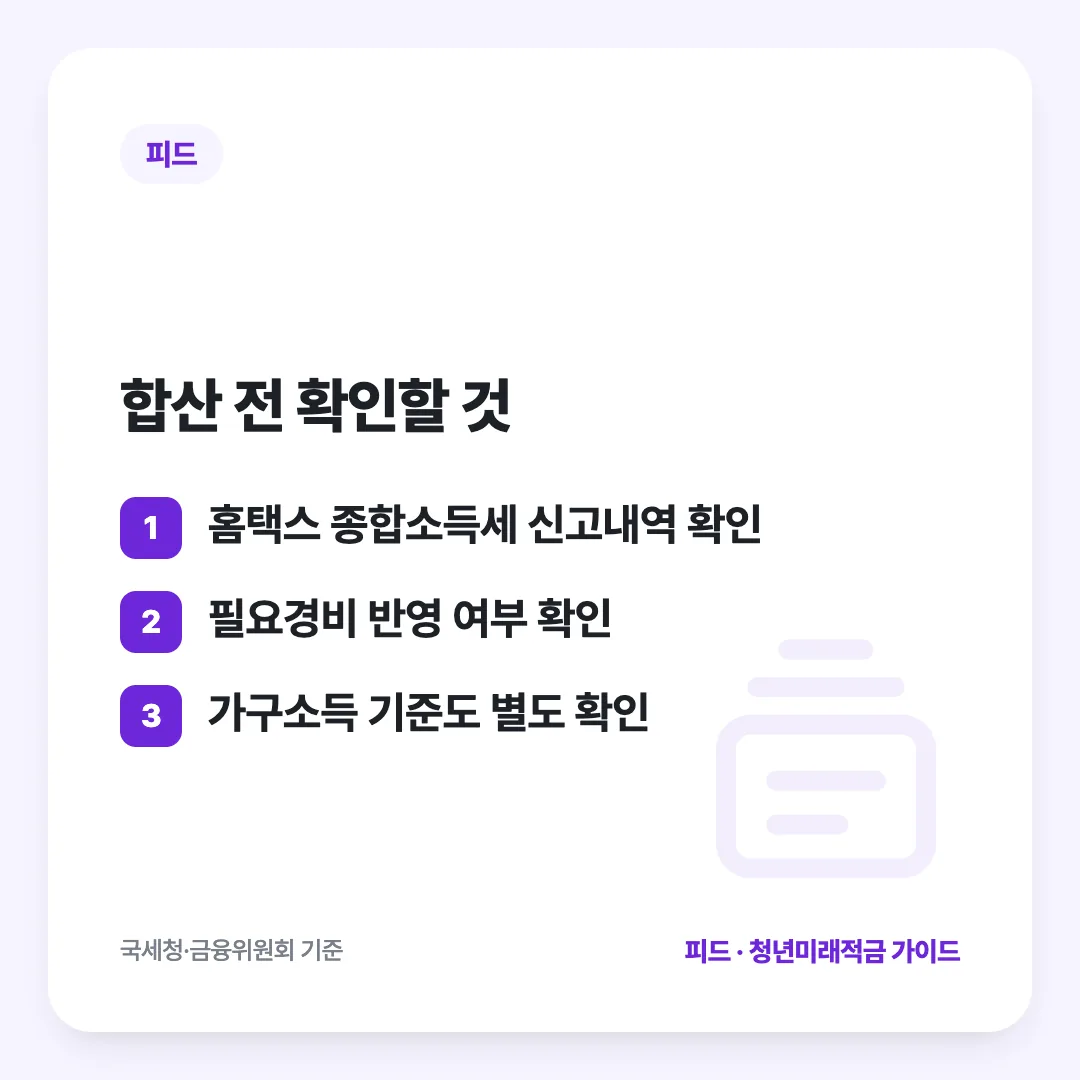
종합소득금액은 경비를 뺀 금액
여기서 헷갈리기 쉬운 점은 부업으로 번 돈을 전부 더하는 것이 아니라는 사실입니다. 종합소득금액은 매출(또는 수입)에서 필요경비를 뺀 금액으로 계산됩니다. 부업으로 300만원을 벌었더라도 그중 필요경비로 인정되는 지출이 있다면 그만큼 뺀 금액만 더해지므로, 단순히 통장에 들어온 돈을 다 합치는 것보다는 낮게 잡히는 경우가 많습니다.
어느 구간에 들어가는지 미리 계산해 보자
본인의 종합소득금액을 정확히 알고 싶다면 국세청 홈택스에서 종합소득세 신고 내역을 확인하는 것이 가장 정확합니다. 근로소득과 부업 소득을 합친 종합소득금액이 전체 상한인 6,300만원을 넘는지, 그 안에서 일반형(4,800만원 이하)과 우대형(2,600만원 이하) 중 어디에 해당하는지 순서대로 확인하면 됩니다. 가구소득 기준(중위소득 200%·150%)도 별도로 충족해야 한다는 점은 동일합니다.
프리랜서 소득만 가끔 있다면
매달 꾸준히 들어오는 부업이 아니라 가끔 프리랜서 일을 받아 소득이 생기는 경우도 마찬가지로 종합소득세 신고 대상이 됩니다. 일회성으로 번 돈이라도 국세청에 사업소득이나 기타소득으로 신고됐다면 종합소득금액에 포함되므로, "가끔 받은 외주비는 안 들어가겠지"라고 넘기면 안 됩니다. 신고를 누락했다면 나중에 소득이 다르게 확인돼 심사 결과가 바뀔 수 있으니, 부업으로 받은 돈은 금액과 관계없이 제대로 신고해 두는 것이 안전합니다.
정리
월급만 있을 때 기준으로 미리 안심하거나 포기하지 말고, 부업·프리랜서 소득이 있다면 종합소득금액 전체로 다시 계산해 보시기 바랍니다. 경비를 제대로 반영했는지에 따라 구간이 달라질 수 있으니, 애매하다면 홈택스 신고 내역을 먼저 확인하고 자격 진단으로 본인이 일반형·우대형 중 어디에 해당하는지 점검해 보는 것을 권합니다. 부업 소득의 비중이 매년 달라질 수 있는 만큼, 신청 연도가 바뀔 때마다 같은 방식으로 다시 계산해 보는 습관을 들이는 것이 좋습니다. 부업을 여러 개 하고 있다면 각각의 소득을 따로 챙기지 말고 전부 더한 종합소득금액으로 한 번에 계산해야 실제 구간을 정확히 알 수 있다는 점도 함께 기억해 두시기 바랍니다. 부업 소득이 꾸준히 늘고 있는 추세라면 올해는 구간에 들었더라도 다음 신청 시점에는 상한을 넘어 탈락할 수도 있으니, 부업 규모를 키우는 계획이 있다면 신청 시기를 서두르는 것도 전략이 될 수 있습니다. 애매한 경계에 있다면 세무사나 홈택스 상담을 통해 정확한 종합소득금액을 먼저 확정해 두는 것을 추천합니다.
출처
· 위키트리 — 청년미래적금 가입조건·정부기여금 총정리 (2026.4.23) — https://www.wikitree.co.kr/articles/1133181
· 금융위원회 — 청년미래적금 가입대상 공식 안내 (2026.6.15) — https://fsc.go.kr/po010107/87106