청년희망적금 만기 받았는데, 청년미래적금도 또 가입할 수 있나요?
결론부터 말하면, 청년미래적금의 공식 가입 조건을 봤을 때 과거에 청년희망적금을 받았다는 이유로 신청이 막히는 조항은 확인되지 않습니다. 청년희망적금은 2024년 1월에 이미 만기가 끝난 상품이라 지금은 가입을 유지하고 있는 사람이 있을 수 없고, 중복가입을 막는 규정은 두 상품을 동시에 가입하는 것을 막는 데 초점이 맞춰져 있기 때문입니다.
결론 — 과거 희망적금 이력은 걸림돌이 아니다
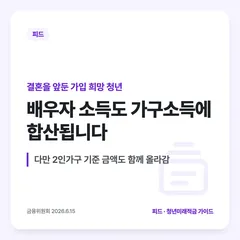
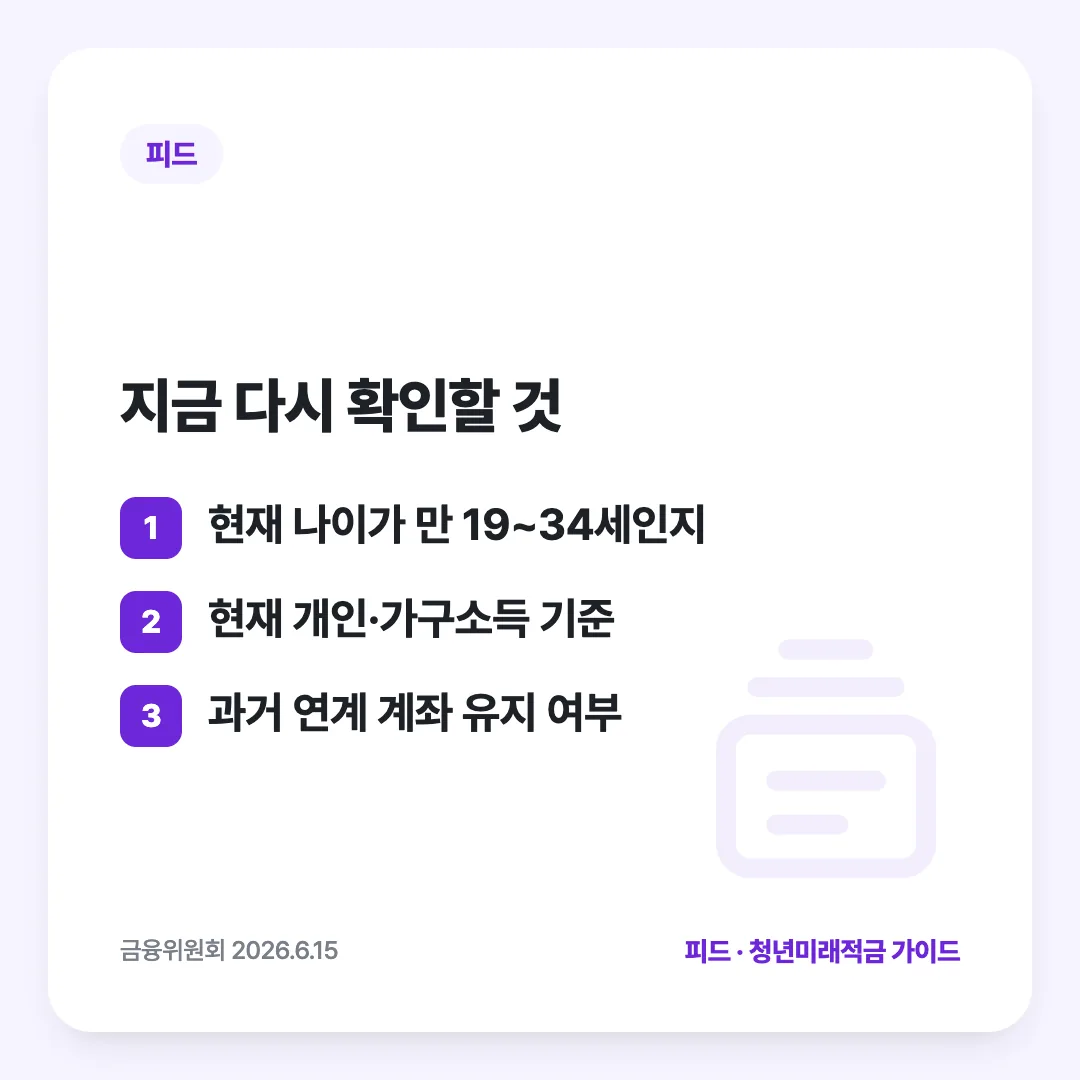
금융위원회가 2026년 6월 15일 공개한 청년미래적금 가입대상 조건은 나이(만 19~34세), 개인소득, 가구소득 세 가지뿐이고, 과거에 다른 청년 정책 상품을 받았는지를 묻는 항목은 들어 있지 않습니다. 청년희망적금을 받았던 이력 자체가 감점이나 제외 사유가 된다는 공식 안내는 확인되지 않습니다.
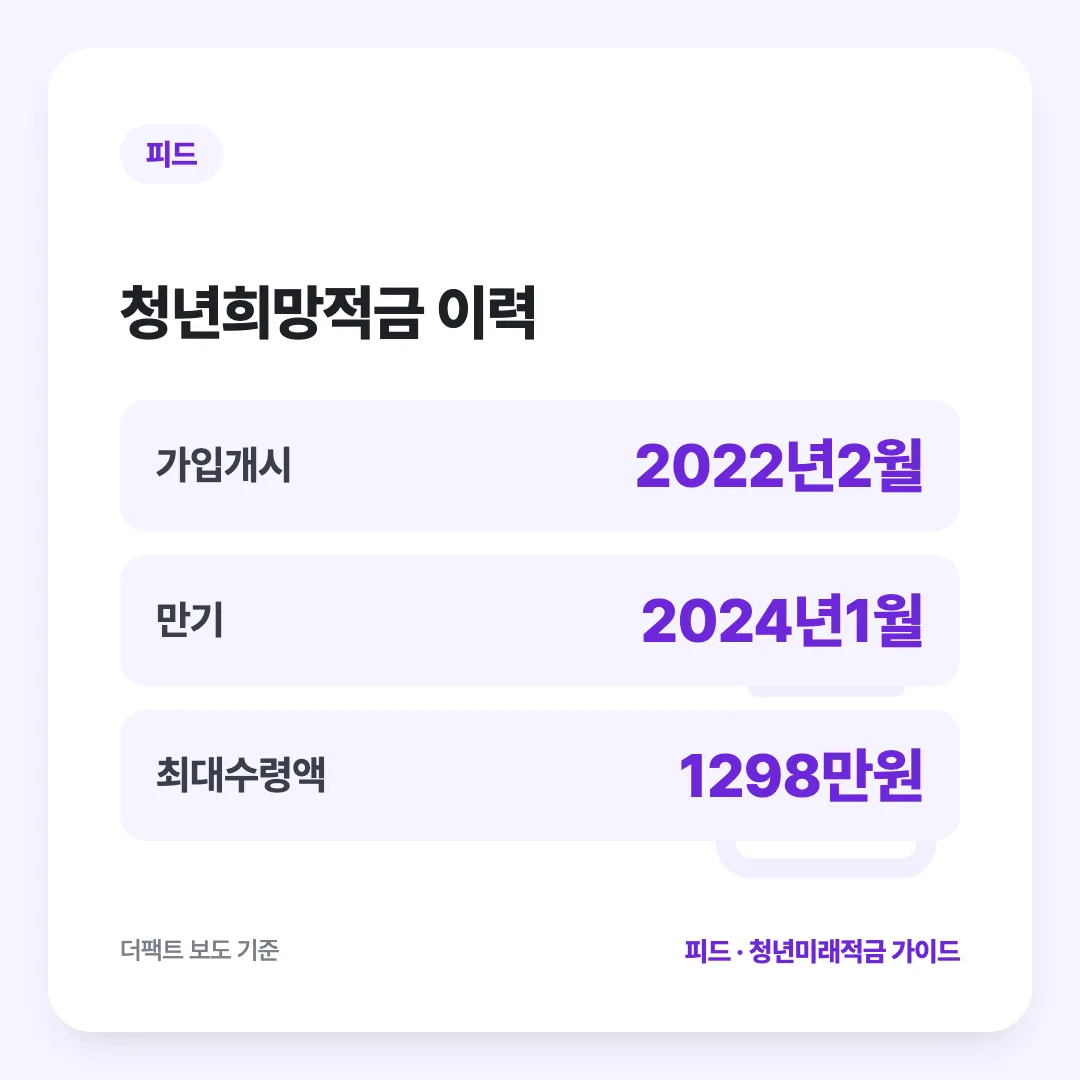
청년희망적금, 2024년 1월에 이미 끝났다
청년희망적금은 2022년 2월부터 가입을 받기 시작한 2년 만기 상품으로, 2년을 꾸준히 납입한 청년은 저축장려금 4%와 비과세 이자를 더해 적용 금리 5% 기준 최대 1,298만원을 받고 2024년 1월에 만기를 맞았습니다. 당시 금융위원회는 만기수령금을 청년도약계좌로 일시납할 수 있는 연계 서비스를 2024년 1월 25일부터 2월 16일까지 신청받아 2월 22일부터 계좌를 개설해 줬습니다. 이 연계 신청 기간도 이미 오래전에 끝났고, 청년도약계좌 역시 2025년 12월로 신규 가입이 종료된 상태입니다.
중복가입 제한은 '동시 가입'을 막는 규정
청년 정책 금융상품의 중복가입 제한은 "재정으로 지원하는 유사 제도와의 동시 가입·중복 지원을 막는다"는 취지로 운영됩니다. 즉 한 사람이 두 상품에 같은 기간 동시에 들어가 정부 지원을 이중으로 받는 것을 막는 규정이지, 과거에 한 상품을 받고 만기를 마친 사람이 그 뒤에 나오는 새로운 상품에 가입하는 것을 막는 규정이 아닙니다. 청년희망적금 가입자가 만기 후 청년도약계좌 등 다른 상품에 가입하는 길을 열어 준 사례가 이미 있었던 것도 이런 맥락입니다.
지금은 나이·소득 기준만 다시 보면 된다
따라서 청년희망적금을 받았던 청년이라도 2026년 10월 기준으로 청년미래적금에 신청하려면, 과거 이력과 무관하게 지금의 나이·개인소득·가구소득 기준만 새로 확인하면 됩니다. 청년희망적금을 받을 당시보다 나이가 들었거나 소득이 달라졌을 수 있으니, 그때 기준이 아니라 지금 기준으로 다시 따져 보는 것이 중요합니다.
지금 신청한다면 무엇이 다를까
청년희망적금을 받던 2022~2024년과 지금은 정책 환경이 많이 달라졌습니다. 그 사이 청년도약계좌가 2023년 6월 출시돼 2025년 12월까지 신규 모집을 했고, 2026년 6월에는 만기를 3년으로 줄인 청년미래적금이 그 자리를 이었습니다. 상품 이름과 조건이 여러 번 바뀐 탓에 "이미 한 번 받았으니 또 받을 수 없을 것"이라고 오해하기 쉽지만, 세 상품은 각각 별개의 사업으로 운영돼 왔고 지금 신청 가능한 상품은 청년미래적금 하나뿐입니다. 과거 이력에 발이 묶이지 말고 지금 시점의 조건으로 새로 판단하는 것이 핵심입니다.
정리
"예전에 비슷한 걸 받았으니 또 받으면 안 되겠지"라고 미리 단정하지 말고, 지금 시점의 나이·개인소득·가구소득 기준에 맞는지부터 자격 진단으로 확인해 보시기 바랍니다. 신청 가능하다면 3년 만기 때 받는 예상 금액은 만기 계산기로 미리 가늠해 볼 수 있습니다. 다만 혹시 과거 연계 서비스로 다른 계좌를 유지하고 있는 상태라면, 중복가입에 해당하는지는 신청 전에 취급 은행에 한 번 더 확인해 두는 것이 안전합니다. 과거 상품을 받았던 경험이 있다면 그만큼 자산 형성 상품의 구조에 익숙할 테니, 이번에는 조건을 꼼꼼히 비교해 가장 유리한 선택을 하는 데 도움이 될 것입니다. 정책 상품은 이름과 조건이 자주 바뀌는 만큼, 신청 직전에 금융위원회나 취급 은행의 최신 공지로 한 번 더 확인하는 습관을 들여 두면 혼동을 줄일 수 있습니다.
출처
· 더팩트 — 청년희망적금 만기·청년도약계좌 전환 안내 — https://news.tf.co.kr/read/ogmeta/2071685.htm
· 세계일보 — 청년희망적금 중복가입 규정 오해 설명 (2022.3.31) — https://www.segye.com/newsView/20220331515828
· 금융위원회 — 청년미래적금 가입대상 공식 안내 (2026.6.15) — https://fsc.go.kr/po010107/87106