청년도약계좌 있는데 청년미래적금 갈아타야 할까? 3년 vs 5년 비교
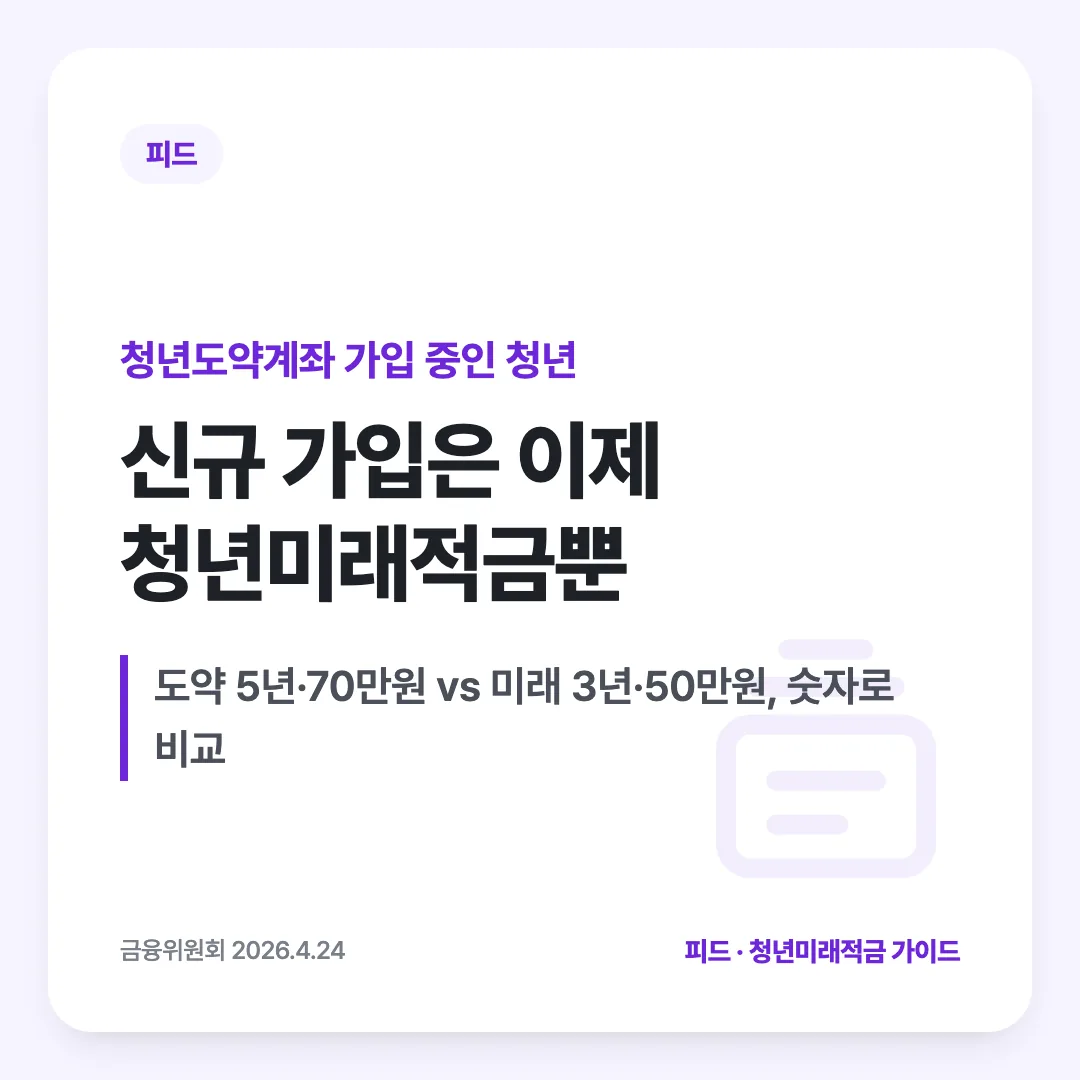
결론부터 보면, 신규 가입만 생각한다면 선택지는 이제 청년미래적금 하나뿐입니다. 청년도약계좌는 2025년 12월 가입을 끝으로 신규 모집을 마쳤기 때문입니다. 다만 이미 청년도약계좌에 가입해 있는 사람이라면, 유지할지 청년미래적금으로 갈아탈지는 만기 기간과 월 납입액 차이를 보고 판단해야 합니다.
청년도약계좌, 지금은 신규 가입이 안 된다
청년도약계좌는 만 19세부터 34세까지 청년이 매달 최대 70만 원씩 5년간 납입하면, 정부가 납입액의 약 6%를 기여금으로 보태 주는 상품이었습니다. 5년을 꽉 채워 월 70만 원씩 납입하면 원금 4,200만 원에 정부 기여금과 비과세 이자를 더해 5천만 원 넘는 목돈을 모을 수 있도록 설계됐습니다. 금융위원회는 2024년 3월 12일 가구소득 요건을 기준 중위소득 180%에서 250%로 완화해 가입 대상을 넓혔는데, 이 기준이 그대로 유지된 상태에서 2025년 12월 신규 가입이 종료됐습니다.
청년미래적금, 기간은 짧고 조건은 더 세분화
청년미래적금은 2026년 6월 새로 출시된 상품으로, 같은 만 19세에서 34세 청년을 대상으로 하지만 만기가 3년으로 짧고 월 납입 한도도 50만 원으로 청년도약계좌보다 적습니다. 대신 정부 기여금 비율을 소득·직종에 따라 일반형 6%, 우대형 12%로 나눠, 조건이 맞는 청년에게는 더 두꺼운 지원을 줍니다. 소득요건은 총급여 7,500만 원 이하(종합소득 6,300만 원 이하), 가구소득은 중위소득 200% 이하입니다.
숫자로 보는 차이
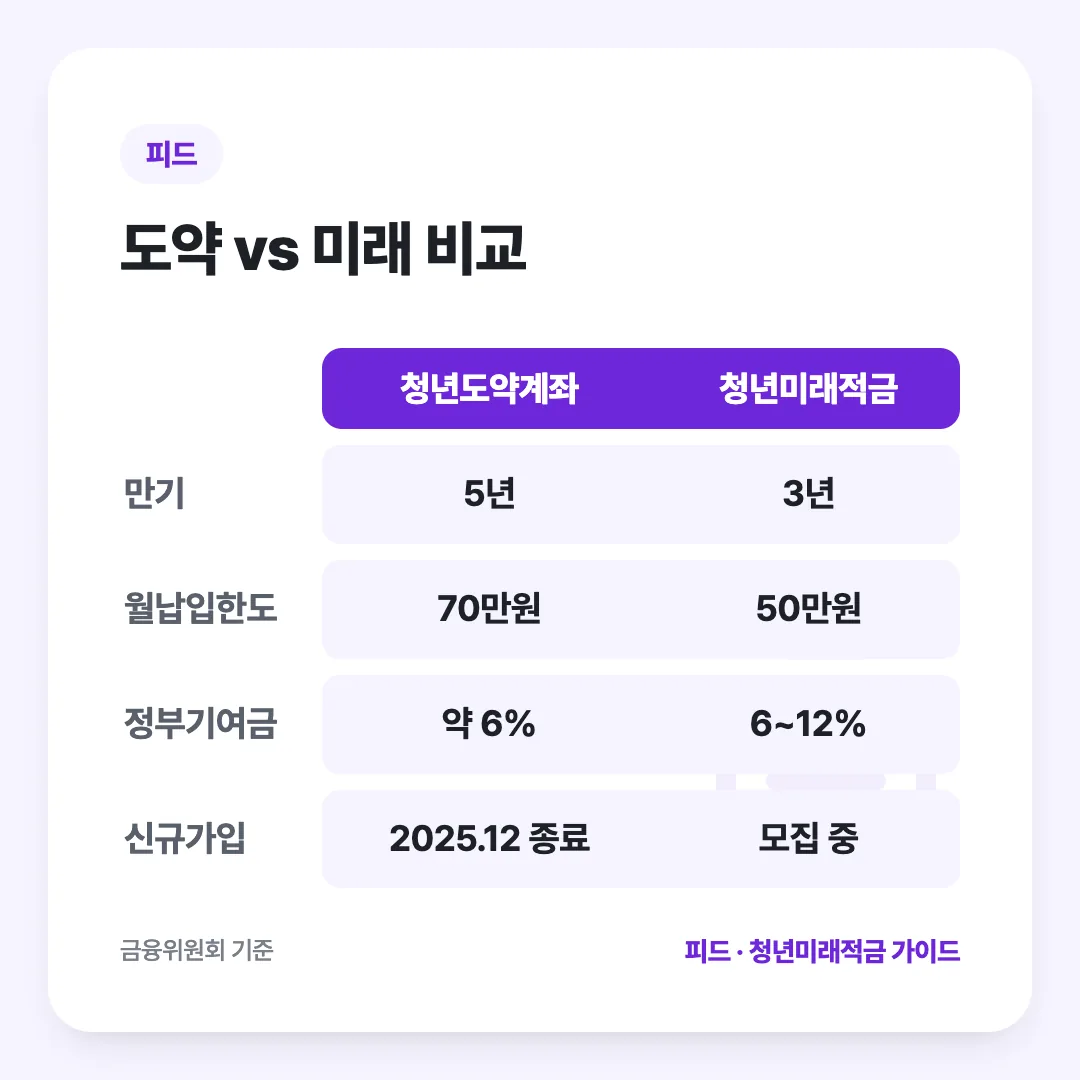
| 구분 | 청년도약계좌 | 청년미래적금 |
|---|---|---|
| 만기 | 5년 | 3년 |
| 월 납입 한도 | 70만 원 | 50만 원 |
| 정부 기여금 | 약 6% | 일반형 6% · 우대형 12% |
| 가구소득 요건 | 중위소득 250% 이하 | 중위소득 200% 이하 |
| 신규 가입 | 2025년 12월 종료 | 2026년 6월부터 모집 중 |
만기 금액만 보면 5년을 채우는 청년도약계좌가 더 큰 목돈을 만들 수 있지만, 3년 만에 자금이 필요하거나 우대형 조건에 해당해 12% 기여금을 받을 수 있는 사람이라면 청년미래적금이 더 유리할 수 있습니다.
갈아타기, 조건을 정확히 알아야 한다
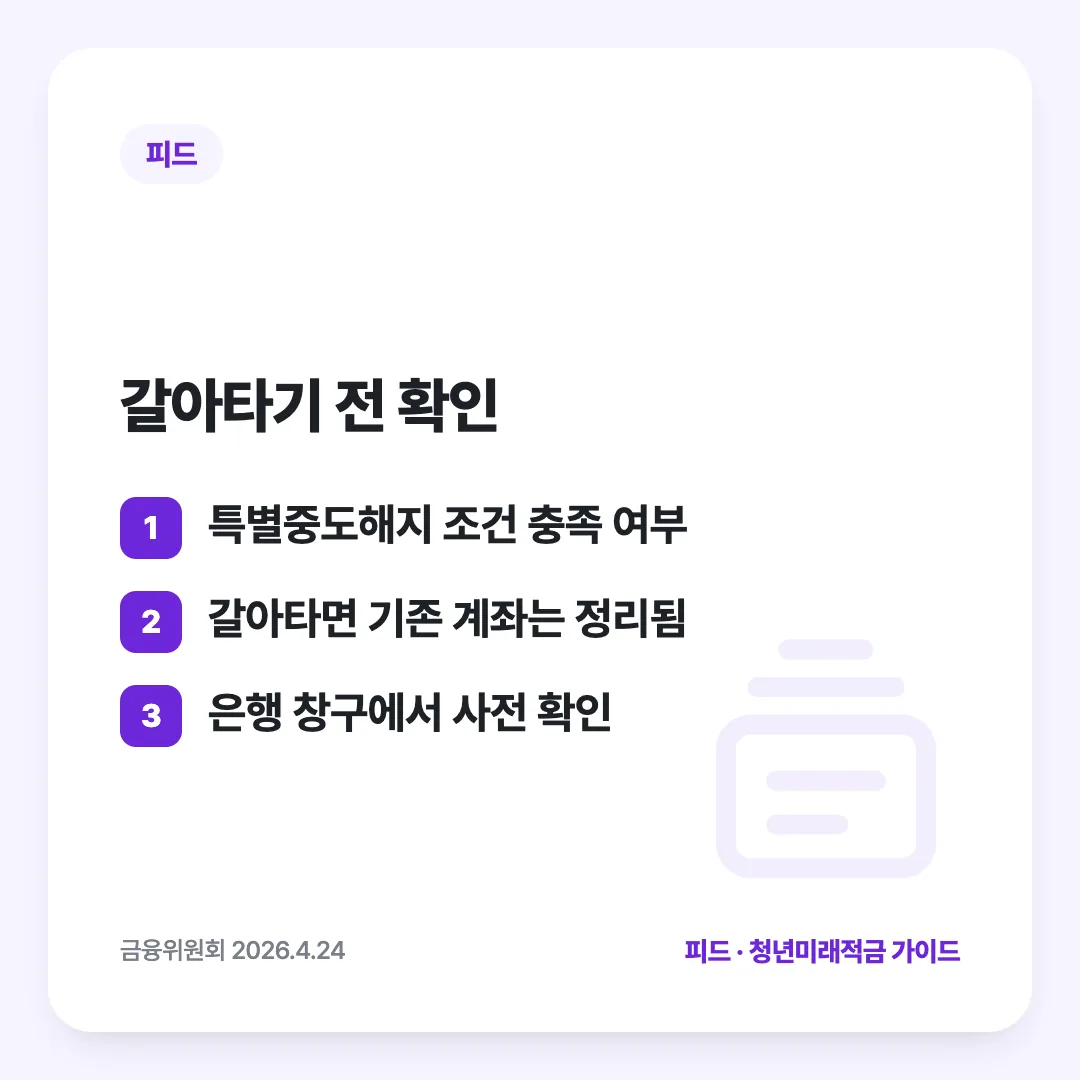
청년도약계좌 가입자가 청년미래적금으로 갈아타려면 특별중도해지 절차를 거쳐야 합니다. 청년미래적금 가입 신청과 심사를 먼저 마치고 계좌를 개설한 뒤, 기존 청년도약계좌에 대해 특별중도해지를 신청하면 그동안 쌓인 정부 기여금과 비과세 혜택을 잃지 않고 넘어갈 수 있습니다. 다만 두 상품은 동시에 중복 가입할 수 없으므로, 갈아타기를 선택한 순간 기존 계좌는 정리된다는 점을 알고 결정해야 합니다. 이 갈아타기 기회는 처음에는 2026년 6월 최초 모집 기간에만 한정됐지만, 2026년 9월 발표된 2차 모집에서도 추가로 허용됐습니다.
정리 — 이렇게 판단하세요
신규로 목돈 마련을 시작하는 청년이라면 선택지는 청년미래적금뿐이니 소득·직종 조건에 따라 일반형과 우대형 중 어디에 해당하는지부터 확인하면 됩니다. 이미 청년도약계좌에 가입해 있다면, 5년을 끝까지 유지했을 때의 금액과 3년 만에 갈아탔을 때의 금액을 직접 비교해 보고 결정하는 것이 가장 확실합니다. 본인의 조건으로 어느 쪽이 더 유리한지는 만기 계산기에 금액을 넣어 비교하고, 우대형 해당 여부는 자격 진단에서 먼저 확인해 보시기 바랍니다.
또한 두 상품 모두 한 사람이 동시에 가입할 수 없다는 점도 다시 한번 기억해 둘 필요가 있습니다. 가족 중 다른 사람의 명의로 추가 가입을 알아보는 경우도 있지만, 이는 본인의 자산 형성 전략과는 별개의 문제이므로 각자의 소득·나이 조건으로 독립적으로 심사받아야 합니다. 두 상품 다 정책성 상품이라 조건이 자주 바뀌는 편이니, 결정 전 마지막에는 취급 은행 공식 안내로 최신 수치를 한 번 더 맞춰 보는 것이 안전합니다.
출처
· 금융위원회 — 청년도약계좌·청년미래적금 갈아타기 안내 (2026.4.24) — https://www.fsc.go.kr/no040101?cnId=3187
· 뉴시스 — 청년도약계좌 가구소득 요건 중위 250%로 완화 (금융위원회, 2024.3.12) — https://www.newsis.com/view/NISX20240312_0002657474
· SBS Biz — 청년도약계좌 월 70만 원·5년·5천만 원 (2023.1.31) — https://biz.sbs.co.kr/amp/article/20000100763
· 한국경제 — 청년미래적금 일반형·우대형 기여금 비교 (2026.5.6) — https://www.hankyung.com/article/2026050681131