청년미래적금, 나는 일반형일까 우대형일까? 2배 차이 기준
청년미래적금에 가입하려는 사람들이 가장 많이 헷갈리는 부분이 '나는 일반형인지 우대형인지'입니다. 결론은 소득 수준과 직종(중소기업 재직 여부, 소상공인 여부)으로 갈립니다. 우대형은 일반형보다 정부 기여금을 두 배 받기 때문에, 조건이 된다면 반드시 우대형으로 신청하는 것이 유리합니다.
일반형 조건부터 확인
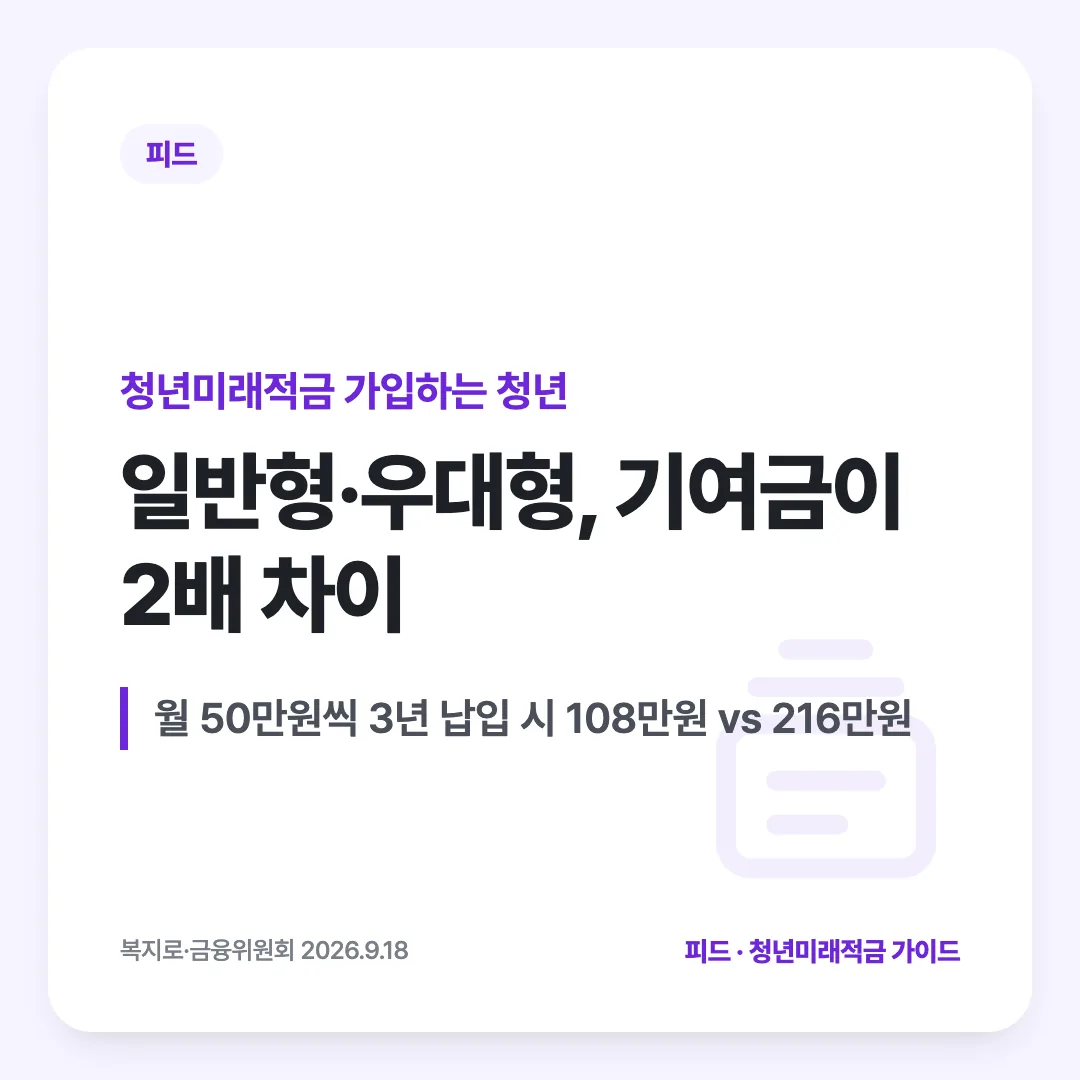
일반형은 청년미래적금의 기본 가입 조건만 충족하면 누구나 해당합니다. 소득 요건은 근로소득자 기준 총급여 6,000만 원 이하 또는 종합소득 4,800만 원 이하이고, 소상공인은 연매출 3억 원 이하면 됩니다. 이 조건에서 정부 기여금은 월 납입액의 6%입니다. 월 50만 원씩 3년을 납입하면 원금 1,800만 원에 정부 기여금 108만 원이 더해집니다.
우대형은 소득과 직종을 함께 본다
우대형은 조건이 조금 더 좁습니다. 소득 요건이 총급여 3,600만 원 이하 또는 종합소득 2,600만 원 이하로 더 낮고, 여기에 중소기업 재직이라는 직종 조건과 가구 중위소득 150% 이하라는 조건이 함께 붙습니다. 소상공인이라면 연매출 1억 원 이하여야 우대형에 해당합니다. 이 조건을 충족하면 정부 기여금이 월 납입액의 12%로 올라가, 같은 월 50만 원씩 3년 납입 기준으로 216만 원을 받게 됩니다. 일반형보다 108만 원 더 많은 금액입니다.
중소기업 신입 취업자는 예외가 있다
한 가지 눈여겨볼 예외 조항이 있습니다. 중소기업에 신입으로 취업한 청년이라면, 우대형의 까다로운 소득 기준이 아니라 일반형 소득 기준(총급여 6,000만 원 이하)만 충족해도 우대형 기여금을 받을 수 있습니다. 즉 소득이 상대적으로 높더라도 중소기업 신입 취업자라는 이유만으로 12% 기여금 대상이 될 수 있다는 뜻이므로, 취업한 지 얼마 안 됐다면 이 조건을 놓치지 말고 챙겨야 합니다.
소득이 애매하게 걸쳐 있다면
총급여가 6,000만 원을 넘고 7,500만 원 이하인 구간은 정부 기여금을 전혀 받지 못하고, 이자소득세 비과세 혜택만 적용됩니다. 반대로 소득이 매우 낮아 우대형 기준(총급여 3,600만 원 이하)에 들더라도 중소기업 재직이나 소상공인 조건을 충족하지 못하면 우대형이 아니라 일반형으로 분류될 수 있습니다. 결국 소득 하나만 보고 판단하기보다는, 소득·직종·가구소득 세 가지를 모두 맞춰 봐야 정확합니다. 프리랜서나 계약직처럼 소득이 매달 들쭉날쭉한 경우에는 전년도 소득을 기준으로 심사하므로, 신청 시점에 소득이 크게 바뀌었더라도 기준 연도의 자료로 판단된다는 점도 함께 알아 두어야 합니다. 건강보험 지역가입자라면 보험료 산정 기준이 되는 소득 자료를 은행에 함께 제출해야 심사가 지연되지 않습니다. 서류가 조금 번거롭더라도, 108만 원 차이가 걸려 있는 만큼 꼼꼼히 챙겨 두는 쪽이 결국 이득입니다.
이렇게 하세요
본인이 일반형인지 우대형인지 헷갈린다면 소득금액증명과 재직증명서를 먼저 준비해 두는 것이 좋습니다. 신청 과정에서 자동으로 분류되지만, 중소기업 신입 취업자처럼 예외 조건에 해당하는 경우에는 서류를 제대로 제출해야 우대형으로 인정받을 수 있습니다. 본인의 조건이 어디에 해당하는지는 자격 진단에서 먼저 확인하고, 각 유형별로 3년 만기 때 실제로 얼마를 받는지는 만기 계산기에 소득 구간을 넣어 비교해 보시기 바랍니다.
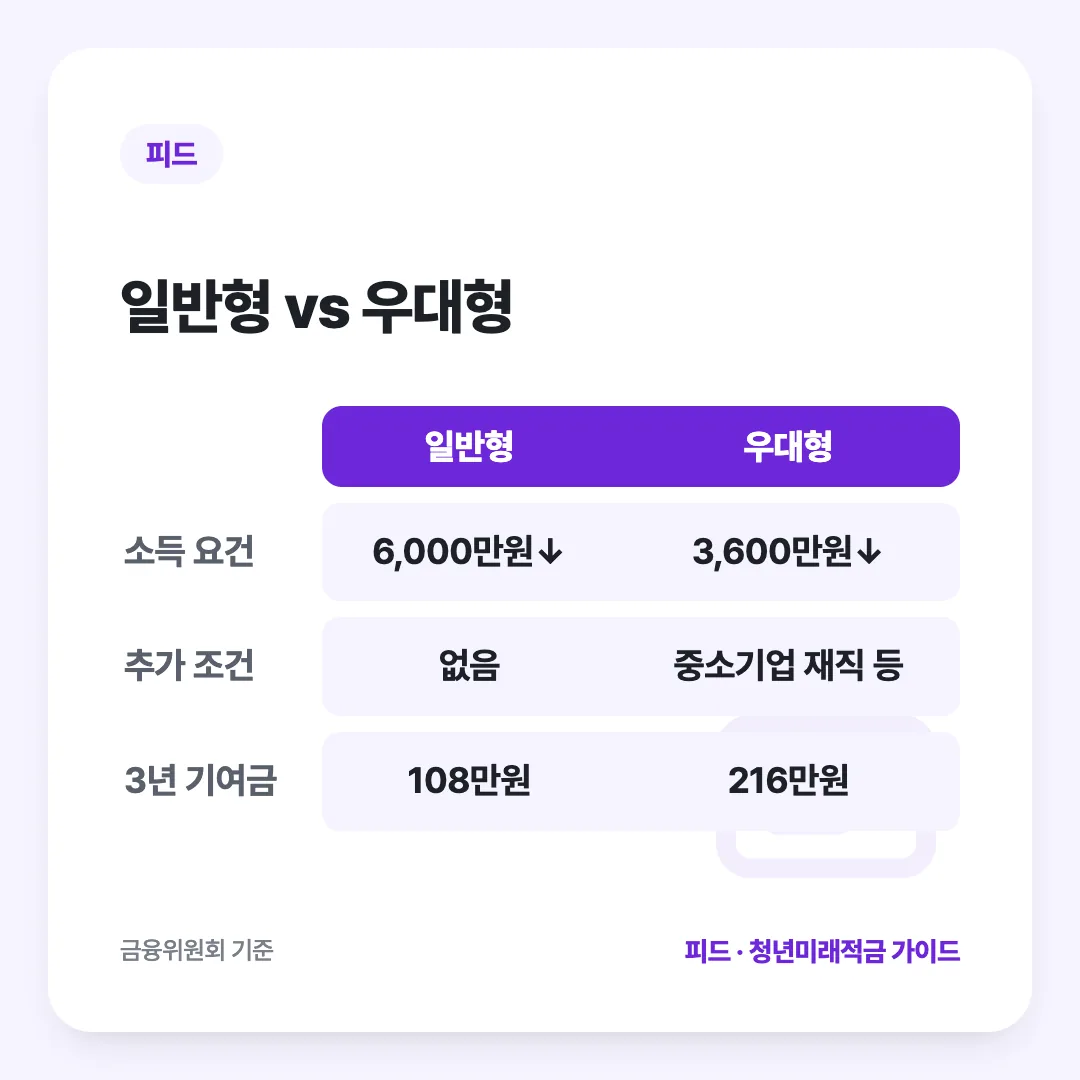
| 구분 | 일반형 | 우대형 |
|---|---|---|
| 소득 요건 | 총급여 6,000만 원 이하 | 총급여 3,600만 원 이하 |
| 추가 조건 | 없음 | 중소기업 재직·가구 중위소득 150% 이하 |
| 소상공인 | 연매출 3억 원 이하 | 연매출 1억 원 이하 |
| 정부 기여금 | 납입액의 6% | 납입액의 12% |
| 3년 만기 기여금(월 50만 원 기준) | 108만 원 | 216만 원 |
표로 정리하면 차이가 명확해집니다. 특히 소득이 애매한 경계선에 있는 경우에는 담당 은행 창구나 서민금융진흥원 상담을 통해 본인이 어느 유형으로 분류되는지 사전에 확인해 두는 것이, 나중에 기여금이 생각보다 적게 들어와 당황하는 일을 막는 가장 확실한 방법입니다. 특히 이직이나 승진으로 소득이 바뀐 지 얼마 되지 않았다면, 신청 시점에 어떤 소득 자료를 기준으로 심사하는지까지 미리 물어보는 것이 좋습니다.
출처
· 한국경제 — 청년미래적금 일반형·우대형 기여금 비교 (2026.5.6) — https://www.hankyung.com/article/2026050681131
· 복지로(보건복지부) — 청년미래적금 2차 가입신청 안내(소득요건·기여금 구간) (금융위원회, 2026.9.18) — https://www.bokjiro.go.kr/ssis-tbu/cms/pc/news/promotion/1310369_1118.html