청년미래적금 은행 고를 때, 금리 말고 진짜 봐야 할 건?
결론부터 말하면 청년미래적금은 어느 은행에서 가입해도 기본금리가 연 5%로 똑같습니다. 그래서 그래서 실제로 손에 쥐는 이자 금액이 달라지는 지점은 다름 아닌 은행별로 다르게 설계된 추가 우대조건입니다. 금리 숫자만 보고 고르기보다, 내 월급 통장이나 카드 사용 패턴에 실제로 맞는 우대조건을 채울 수 있는 은행을 고르는 것이 가장 실속 있는 선택이 됩니다.
기본금리는 다 같다 — 공통우대 0.7%p부터 챙기자
청년미래적금은 전국 14개 취급은행이 모두 기본금리 연 5%를 똑같이 적용합니다. 여기에 모든 가입자가 공통으로 받을 수 있는 우대조건이 두 가지 있습니다. 총소득이 3,600만 원 이하면 0.5%p, 청년재무상담을 이수하면 0.2%p가 더해져 합쳐서 0.7%p를 추가로 받을 수 있습니다. 소득 기준만 맞으면 저절로 적용되고 재무상담도 한 번만 이수하면 되는 조건이라, 대상이라면 이 0.7%p는 가입 은행과 무관하게 거의 자동으로 챙길 수 있는 몫입니다. 즉 어느 은행에서 가입하든 이 0.7%p는 그대로 따라오므로, 은행을 고르는 기준으로 삼을 필요는 없고 그 다음에 설명하는 은행별 추가 우대조건에서 차이를 만들어야 합니다.
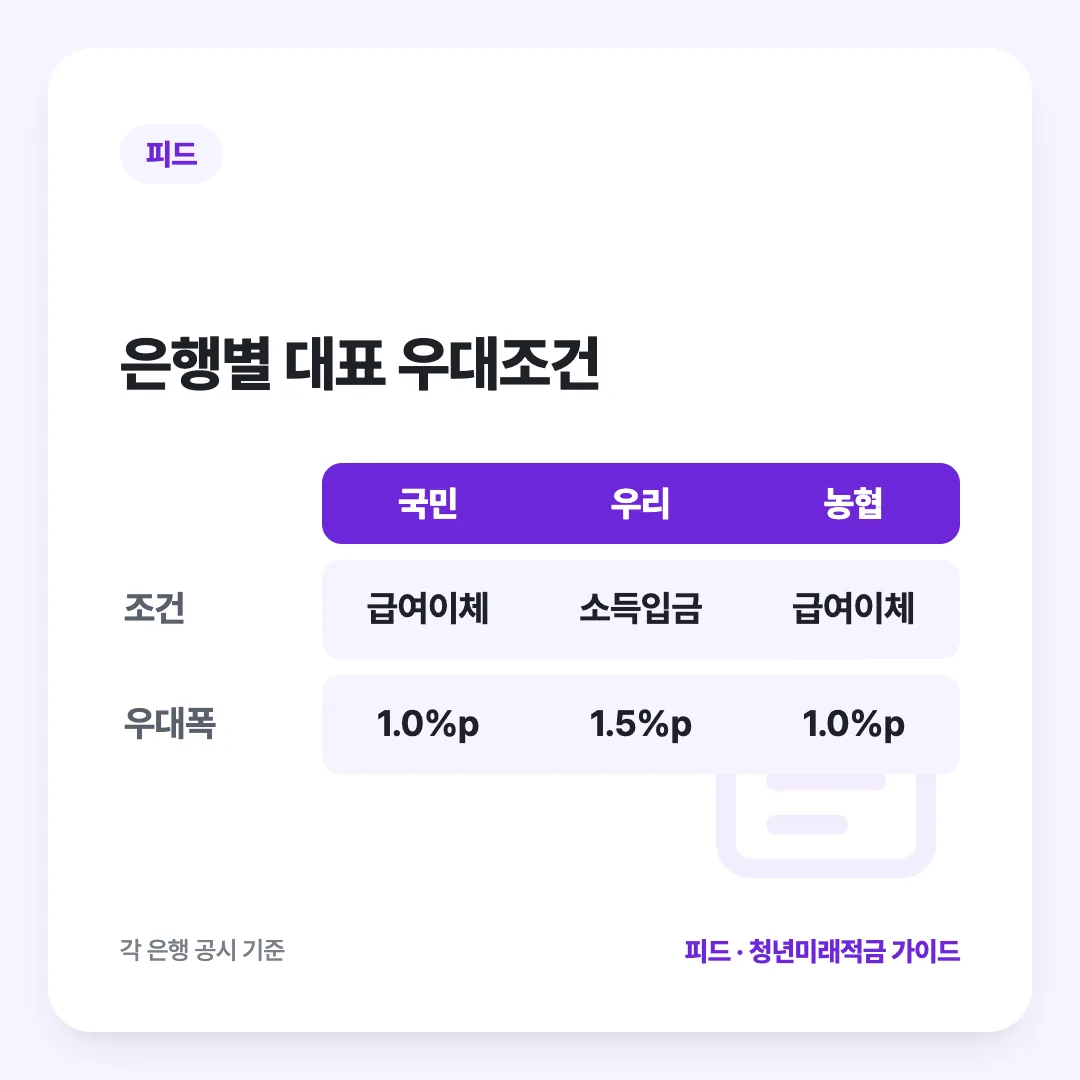
은행별 추가 우대조건, 내가 채울 수 있는 걸 찾자
공통우대를 뺀 나머지는 은행마다 요구하는 조건이 다릅니다. 국민은행은 급여이체 시 1.0%p, 출금실적이 있으면 0.8%p를 더 줍니다. 신한은행은 소득이체 0.3%p, 카드결제 0.2%p, 증권거래 0.5%p에 연계가입 특별우대로 1.0%p까지 추가됩니다. 하나은행은 급여·가맹점대금 이체 시 1.2%p, 목돈마련 응원금리로 0.5%p를 줍니다. 우리은행은 소득입금 조건으로 1.5%p에 출시기념 우대 0.3%p를 더합니다. 농협은행은 급여이체 1.0%p, 카드실적 0.7%p, 마이데이터 서비스 가입 0.3%p를 제공하고, 기업은행은 중소기업 재직자 0.3%p, 주택청약 보유 0.5%p를 각각 더해줍니다. 숫자만 보면 우리은행의 소득입금 우대 1.5%p와 하나은행의 급여·가맹점대금 이체 우대 1.2%p가 가장 커 보이지만, 그 은행으로 월급 통장을 옮길 수 있는지가 금리 숫자보다 먼저 따져야 할 조건입니다. 반대로 이미 신한은행이나 농협은행 카드를 꾸준히 써 온 사람이라면, 급여이체 계좌를 억지로 옮기지 않고도 카드결제·카드실적 우대만으로 상당한 금리를 더 받을 수 있습니다.
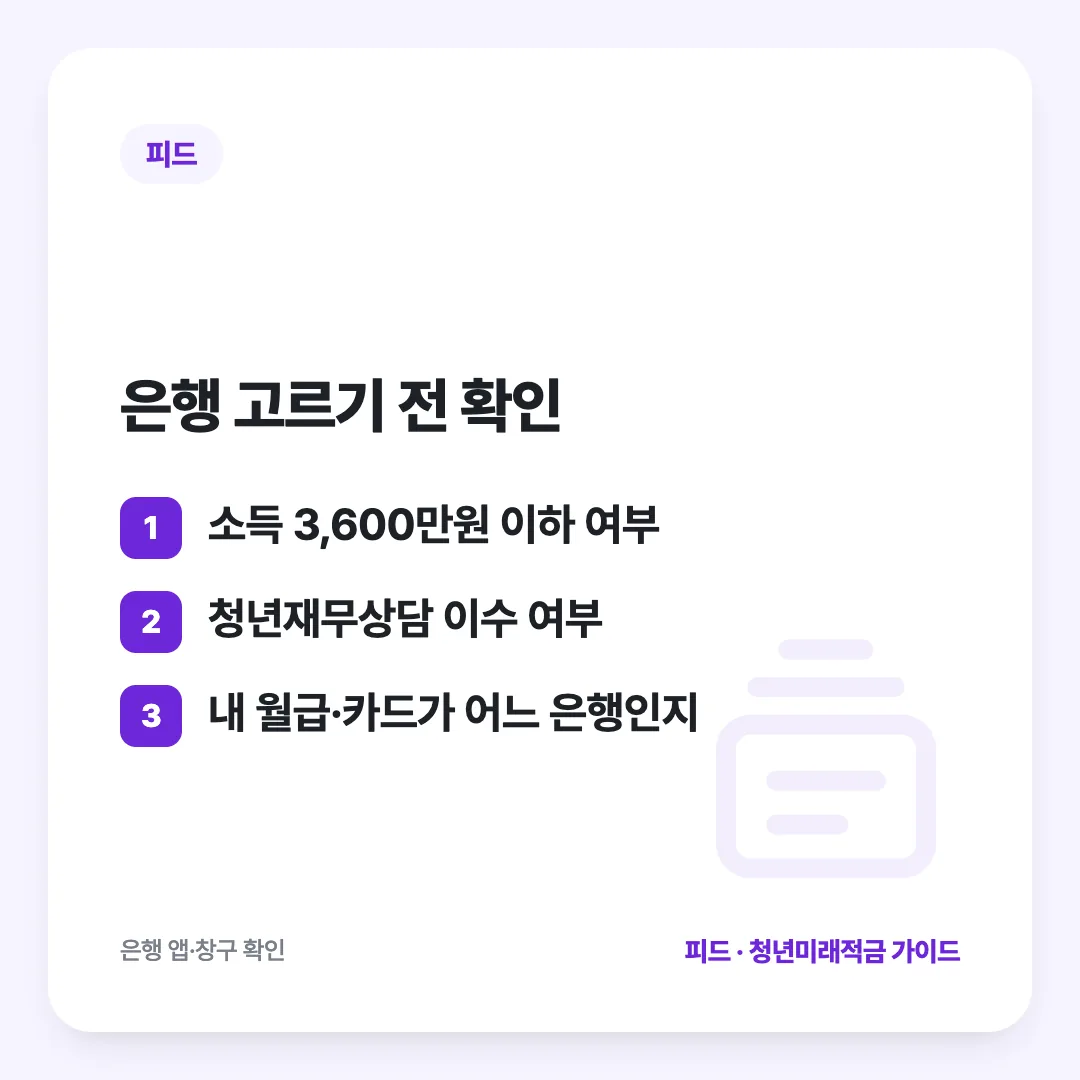
조건을 못 채우면 그만큼 손해
우대조건은 '가입하면 자동으로 주는 것'이 아니라 '조건을 충족해야 주는 것'입니다. 예를 들어 우리은행의 소득입금 우대 1.5%p는 매달 월급이 그 계좌로 들어와야 적용되는 조건이라, 월급 통장을 바꿀 생각이 없다면 이 우대는 받기 어렵습니다. 반대로 이미 특정 은행으로 월급을 받고 있거나 그 은행 카드를 주로 쓰고 있다면, 그 은행에서 가입하는 것이 우대금리를 가장 쉽게 채우는 방법입니다. 은행을 정하기 전에 각 은행 앱이나 창구에서 내 소득이체·카드실적이 어떤 우대조건에 해당하는지 미리 확인해 보는 것이 숫자상 최고 금리보다 중요합니다. 특히 신한은행의 '연계가입 특별우대' 1.0%p나 하나은행의 '목돈마련 응원금리' 0.5%p처럼 이름만 보면 조건이 바로 떠오르지 않는 항목도 있어서, 홈페이지 공시자료의 세부조건을 끝까지 읽어보지 않으면 실제로 받을 수 있는 금리인지 헷갈리기 쉽습니다. 가장 흔한 실수는 '최고 금리'라는 광고 문구만 보고 덜컥 가입했다가, 정작 자신은 그 조건 중 절반도 채우지 못해 기본금리 수준에 가까운 이자만 받는 경우입니다.
정리
출처
· 데일리안 — 청년미래적금 은행별 우대금리 비교 (2026) — https://www.dailian.co.kr/news/view/1658492
· 금융위원회(fsc.go.kr) — 청년미래적금 출시 관련 자료 — https://www.fsc.go.kr/po010101/86132?curPage=55